

À l’occasion de l’examen du volet recettes de la Loi de finances rectificative 2026, les députés ont remis au centre du débat la question de l’application du prix de référence de la bauxite. Selon les données présentées dans le rapport parlementaire, seules quatre des treize sociétés minières en exploitation se conformaient à cette disposition en 2023. Des écarts de déclaration estimés à 13 805 milliards de francs guinéens soulèvent des interrogations sur la mobilisation effective des recettes issues de l’exploitation de cette ressource stratégique. Les députés ont attiré l’attention sur l’application inégale du prix de référence de la bauxite, institué par l’arrêté conjoint n°1383 du 6 juillet 2022. Cette disposition, destinée à harmoniser les bases de valorisation de la bauxite exportée et à renforcer la mobilisation des recettes publiques, ne serait toujours pas respectée par l’ensemble des sociétés minières concernées.
Les données examinées par les parlementaires révèlent qu’en 2023, sur treize sociétés minières en exploitation, seulement quatre se conformaient au dispositif. Les neuf autres, à savoir SMD, CHALCO, CDM CHINE, COBAD, SPIC, AGB2A/SDM, AGB2A/GIC, ASHAPURA et BAUXINTE, invoquaient notamment des clauses d’exonération prévues dans leurs conventions d’établissement pour justifier leur non-alignement sur le mécanisme. Une situation qui pose la question de l’articulation entre les dispositions conventionnelles accordées aux investisseurs miniers et les nouvelles mesures réglementaires prises par l’État pour mieux valoriser ses ressources naturelles.
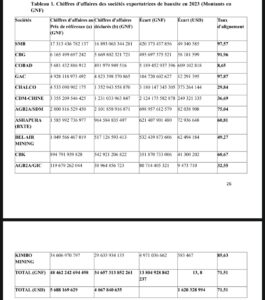
L’examen des chiffres d’affaires des sociétés exportatrices de bauxite pour l’exercice 2023 met en évidence des différences particulièrement importantes entre les montants déclarés et ceux estimés sur la base du prix de référence. Le cas de la société COBAD est particulièrement illustratif. Selon les données présentées aux députés, cette entreprise aurait dû déclarer un chiffre d’affaires estimé à 5 681,43 milliards GNF si le prix de référence avait été appliqué. Or, son chiffre d’affaires déclaré s’est établi à 491,97 milliards GNF. L’écart ressort ainsi à 5 189,46 milliards GNF, correspondant à un taux d’alignement de seulement 8,65 %.
La société CHALCO présente également un écart considérable. Pour un chiffre d’affaires estimé à 4 533 milliards GNF sur la base du prix de référence, elle aurait déclaré 1 352,9 milliards GNF, soit une différence de 3 180,06 milliards GNF. Son taux d’alignement ressort à 29,84 %. Ces deux situations illustrent l’ampleur des écarts relevés par les parlementaires entre les déclarations des entreprises et les estimations établies à partir du prix de référence.
À l’échelle des sociétés examinées, les données globales font état d’un écart cumulé de 13 805 milliards GNF entre les chiffres d’affaires calculés au prix de référence et les chiffres d’affaires effectivement déclarés. Cet écart est évalué à environ 1,6 milliard de dollars américains. Le taux d’alignement global des déclarations est estimé à 71,51 %. Les situations varient toutefois sensiblement d’une entreprise à l’autre. Outre COBAD et CHALCO, dont les taux d’alignement respectifs sont de 8,65 % et 29,84 %, AGB2A/GIC affiche un taux de 32,55 %.
À l’inverse, les sociétés GAC et SMB présentent des taux d’alignement nettement plus élevés, avec respectivement 97,87 % et 97,57 %. Pour les parlementaires, ces différences soulignent la nécessité de garantir une application cohérente et effective du dispositif réglementaire à l’ensemble des opérateurs concernés.
Au-delà des chiffres, le débat met en lumière une problématique fondamentale de la gouvernance du secteur minier guinéen : la conciliation entre les engagements contractuels de l’État envers les investisseurs et sa volonté de renforcer les recettes issues de l’exploitation de ses ressources naturelles.
Les sociétés concernées auraient notamment invoqué certaines clauses d’exonération contenues dans leurs conventions d’établissement, notamment en matière d’impôt sur les sociétés (IS). Ces dispositions conventionnelles constitueraient, selon les éléments présentés aux députés, un obstacle à l’application uniforme de l’arrêté instituant le prix de référence.
Face à ces constats, l’Assemblée nationale a invité le président de la République à veiller personnellement à l’application effective du prix de référence intérimaire de la bauxite. Les parlementaires ont également salué les initiatives présidentielles en faveur de la défense des intérêts nationaux dans le secteur minier, notamment à travers la révision de la Convention Simandou et le retrait du permis de la société GAC, tels que mentionnés dans leur rapport.
L’objectif affiché est de faire en sorte que l’exploitation des ressources naturelles contribue davantage au financement du développement national et que les populations guinéennes bénéficient réellement de la valeur créée par l’industrie minière. La réapparition de cette question lors des débats budgétaires de 2026 montre que l’application du prix de référence de la bauxite reste un sujet de préoccupation pour les représentants du peuple.
Ci-dessous, le tableau